在中国新能源汽车市场,每一年都不缺少爆款,但能被称作“销冠”的车型,往往不仅是数字上的赢家,更是技术路线、产品定位和消费趋势的综合缩影。过去几年,特斯拉Model Y、比亚迪宋PLUS、五菱宏光MINIEV、比亚迪海鸥等车型轮番登上销量榜首,它们各自代表了一个细分市场的极致打法。而进入2024-2025年,一批自带“明星”光环的新选手正密集入场,试图从现有销冠手中抢夺王座。
首先登场的是性价比与流量兼得的“国民神车”阵营。比亚迪在2024年推出的秦L DM-i和海豹06 DM-i,凭借第五代DM技术把百公里亏电油耗拉入2升时代,综合续航标称超过2000公里,直接切入了主流家庭最敏感的价格带。这两款车上市后迅速改写中型轿车销量榜,让长期霸榜的合资燃油车和早期纯电轿车感受到压力。从销量结构看,它们不是简单堆配置,而是用插混技术解决了“里程焦虑+用车成本”的双重痛点,成为许多首购家庭绕不开的选项。
紧随其后的是小米SU7。作为科技公司跨界造车的代表性产品,小米SU7几乎从发布之日起就自带“明星”流量。它的打法并不复杂:在20-30万元价格区间,把外观设计、智能座舱、生态互联和性能参数拉到足够高,再用雷军个人的传播能力进行持续放大。上市后短短数月,小米SU7的月交付量便攀升至万辆以上,在纯电轿车细分市场直接挑战特斯拉Model 3和极氪001等老牌对手。它的意义在于证明,智能电动车时代的“销冠”未必来自传统车企,也可能来自拥有庞大用户基础和软件生态的科技公司。
在纯电SUV领域,乐道L60和极氪7X等车型则瞄准了家庭用户。乐道作为蔚来旗下的第二品牌,把换电体系、空间利用率和能耗控制作为核心卖点,用更低门槛让更多家庭体验到高端纯电平台的红利。极氪7X则在800V高压平台、激光雷达和操控性能上做文章,试图在Model Y主导的市场里切出一块“更懂中国家庭”的蛋糕。它们的共同点是,不再追求单一维度的炫技,而是围绕真实用车场景做取舍,比如后排空间、儿童座椅接口、后备厢装载能力、补能便利性等。
另一个不可忽视的方向是增程和插混的大型SUV。理想L系列、问界M7/M9、零跑C16等车型持续热销,说明在充电基础设施仍需完善、长途出行需求强烈的市场里,“可油可电”依然是很多消费者的理性选择。问界M9更是在50万元以上市场成为现象级产品,用华为的智能化能力和产品定义能力,打破了传统豪华品牌在高端SUV领域的垄断。这类车型的销冠逻辑不是便宜,而是在智能化、舒适性和续航自由之间找到了一个高价值平衡点。
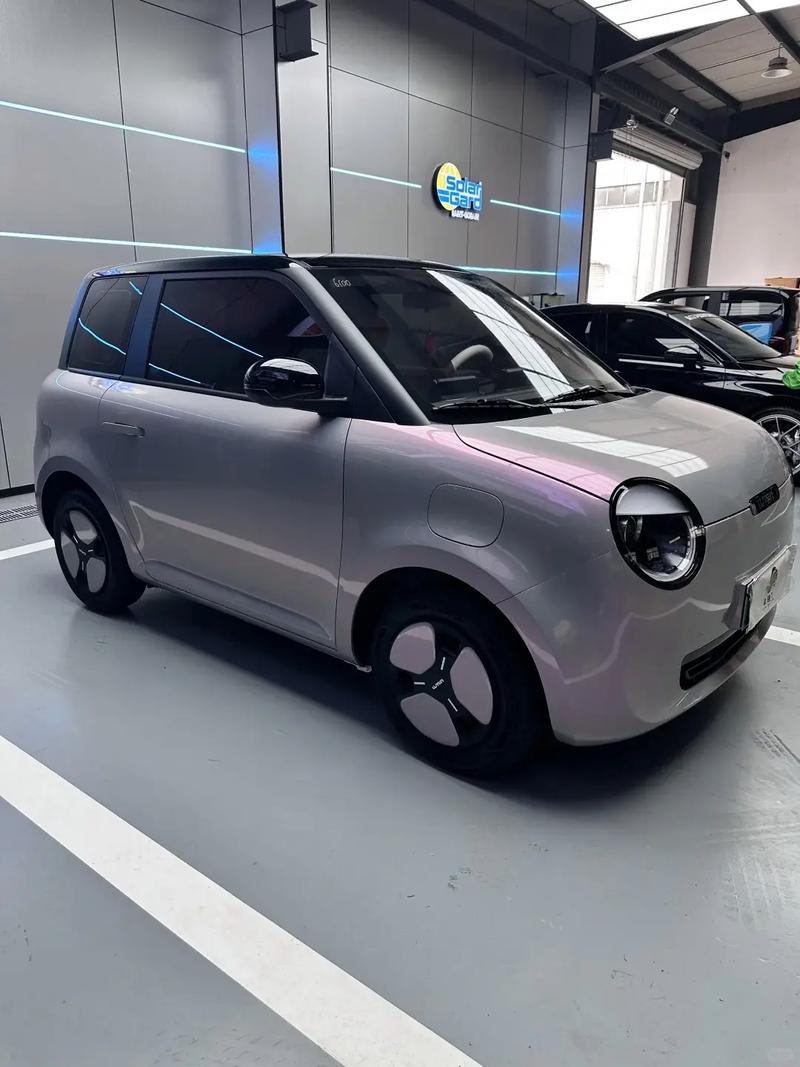
与此A0级和A00级市场也在发生新的变化。比亚迪海鸥、五菱缤果、吉利星愿等车型把纯电小车的续航、安全和智能化水平不断推高。它们的目标不是做“老头乐”的替代品,而是成为城市通勤、家庭第二辆车的首选。海鸥之所以能长期占据细分市场销冠,核心在于用合理价格提供了可靠的三电系统、足够的安全配置和年轻化的设计,让入门级电动车不再是“将就”的选择。
这些“明星”产品冲击销冠的背后,是几条清晰的行业主线。第一,技术路线不再唯一,纯电、插混、增程将在相当长时期内并存,谁更贴近用户真实场景,谁就更有机会放量。第二,智能化正在从加分项变成必选项,智能座舱和辅助驾驶的体验直接影响购买决策。第三,价格战仍在继续,但单纯降价的边际效应在递减,供应链成本控制、平台化能力和规模效应才是持续作战的基础。第四,品牌传播方式发生变化,创始人IP、社交媒体和用户社区正在成为新的流量入口。
销冠的位置从来不好坐。今天靠低价或单一爆点赢得的市场,明天就可能被配置更全、技术更新的对手反超。对于车企而言,真正的考验不是某一个月冲到榜首,而是能否在产品迭代、渠道服务、补能体系和软件升级上持续投入,把短期热度转化为长期口碑。对于消费者而言,越来越多的“明星”车型参与竞争,意味着选择更丰富、价格更实在、技术下放更快,这无疑是好事。
可以预见,未来一到两年,中国新能源汽车市场的销冠争夺还会更加激烈。纯电轿车、插混家轿、增程SUV、智能小车,每个细分赛道都可能杀出新的黑马。那些真正理解用户需求、掌握核心技术、并能持续高效交付的“明星”产品,才有机会从短暂的流量冠军,成长为经得起时间检验的销量冠军。电动化的上半场远未结束,智能化的下半场才刚刚开始,而销冠的名单,注定还会被反复改写。